Charges de structure, EBE, annuités et revenu disponible
Distinguer charges de structure et charges opérationnelles, calculer un EBE, déduire les annuités et le revenu disponible, interpréter ces résultats.
Après la marge brute, les charges fixes
Si tu additionnes les marges brutes de toutes les cultures, tu obtiens la marge brute globale de l'exploitation. Mais les tracteurs, le hangar, le fermage, le salarié, l'assurance, le comptable et l'électricité coûtent, que tu sèmes du blé ou de l'orge. Ce sont les charges de structure, ou charges fixes : elles ne dépendent pas de la surface de chaque culture et ne bougent pas d'une année sur l'autre, sauf décision d'investir ou d'embaucher. Sur une exploitation de 150 ha en grandes cultures, elles représentent souvent 600 à 900 €/ha, c'est-à-dire autant que les charges opérationnelles. C'est là que se joue la rentabilité, et c'est pour cela qu'un exploitant réfléchit longuement avant d'acheter une moissonneuse.
Les postes de charges de structure
On les classe en familles. La mécanisation : carburant, entretien et réparations, amortissement du matériel, assurance du matériel, travaux par tiers non affectables. Le foncier et les bâtiments : fermages, impôt foncier, entretien et amortissement des bâtiments. La main-d'œuvre salariée : salaires et cotisations. Les frais de gestion : comptable, assurances, téléphone, cotisations sociales de l'exploitant (MSA), frais financiers. Deux postes méritent une attention particulière : l'amortissement, qui n'est pas une sortie d'argent mais la constatation comptable de l'usure d'un matériel acheté, et les frais financiers, qui sont les intérêts des emprunts. Ces deux-là sont traités à part dans le calcul de l'EBE.
L'excédent brut d'exploitation (EBE)
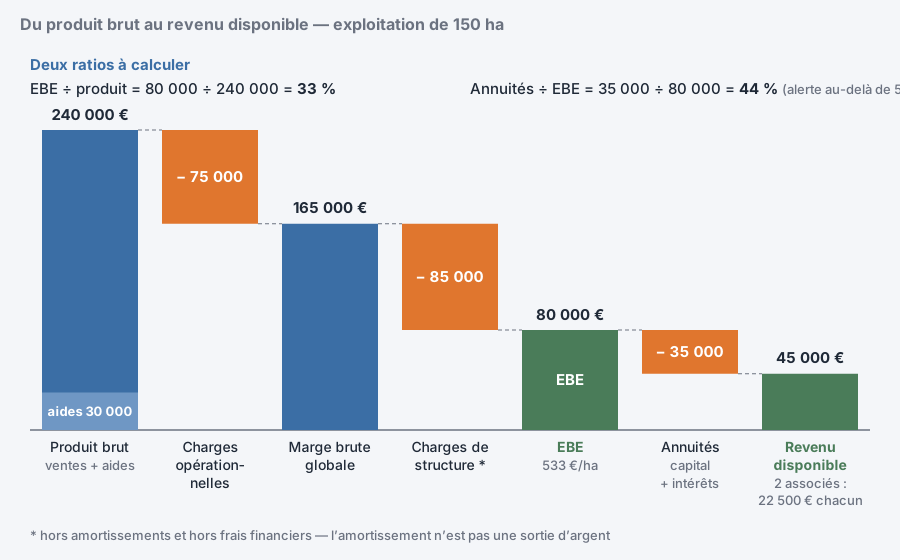
L'EBE mesure ce que l'activité dégage avant de payer les banques et avant de compter l'usure du matériel. EBE = produit brut total (ventes + aides) − charges opérationnelles − charges de structure hors amortissements et hors frais financiers. Exemple sur 150 ha : produit total 240 000 € (dont 30 000 € d'aides PAC), charges opérationnelles 75 000 €, charges de structure hors amortissements et frais financiers 85 000 €. EBE = 240 000 − 75 000 − 85 000 = 80 000 €, soit 533 €/ha. L'EBE est le chiffre que regarde le banquier : c'est la capacité de l'exploitation à générer de l'argent pour rembourser, investir et rémunérer l'exploitant. Un EBE inférieur à 25 % du produit est un signal d'alerte en grandes cultures.
Les annuités
Quand l'exploitation emprunte pour un tracteur, un bâtiment ou des terres, elle rembourse chaque année une annuité composée du capital remboursé et des intérêts. Un prêt de 120 000 € sur 7 ans à 4 % coûte environ 20 000 € par an. Les annuités se paient avec l'EBE : si l'EBE est de 80 000 € et les annuités de 35 000 €, il reste 45 000 €. Le ratio annuités ÷ EBE, ici 35 000 ÷ 80 000 = 44 %, mesure le poids de la dette. Au-delà de 50 %, l'exploitation rembourse plus qu'elle ne garde et la moindre mauvaise année devient difficile. Ces chiffres sont des ordres de grandeur pédagogiques : chaque situation s'analyse avec le conseiller de gestion et l'expert-comptable.
Le revenu disponible
Revenu disponible = EBE − annuités − frais financiers court terme. C'est ce qui reste à l'exploitant pour vivre (ses prélèvements privés) et pour autofinancer de petits investissements ou reconstituer une trésorerie. Dans notre exemple : 80 000 − 35 000 = 45 000 € pour l'ensemble de l'exploitation. S'il y a deux associés, cela fait 22 500 € chacun avant impôt sur le revenu. Compare avec le résultat comptable, qui lui déduit les amortissements et sert de base à l'impôt et aux cotisations sociales : les deux notions sont différentes, la première parle d'argent disponible, la seconde de richesse créée. L'exploitant a besoin des deux, mais c'est le revenu disponible qui lui dit s'il peut se payer.
Lire un tableau de résultats
Les centres de gestion présentent ces chiffres dans un ordre fixe : produit brut, charges opérationnelles, marge brute globale, charges de structure, EBE, annuités, revenu disponible, puis résultat courant. Habitue-toi à lire ce tableau de haut en bas et à calculer trois ratios : EBE ÷ produit (efficacité), annuités ÷ EBE (endettement), revenu disponible ÷ nombre d'unités de travail (rémunération). Sur les références régionales, une exploitation de grandes cultures dégage en moyenne un EBE de 400 à 700 €/ha, très variable selon les prix de l'année. Pour ton rapport de stage, refais ce tableau avec les chiffres de ton exploitation si le maître de stage accepte de te les confier ; ils sont confidentiels et tu les traites comme tels.
À retenir : EBE = produit − charges opérationnelles − charges de structure hors amortissements et frais financiers.
Revenu disponible = EBE − annuités : c'est ce qui reste pour vivre et investir.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :