EBE et soldes intermédiaires de gestion
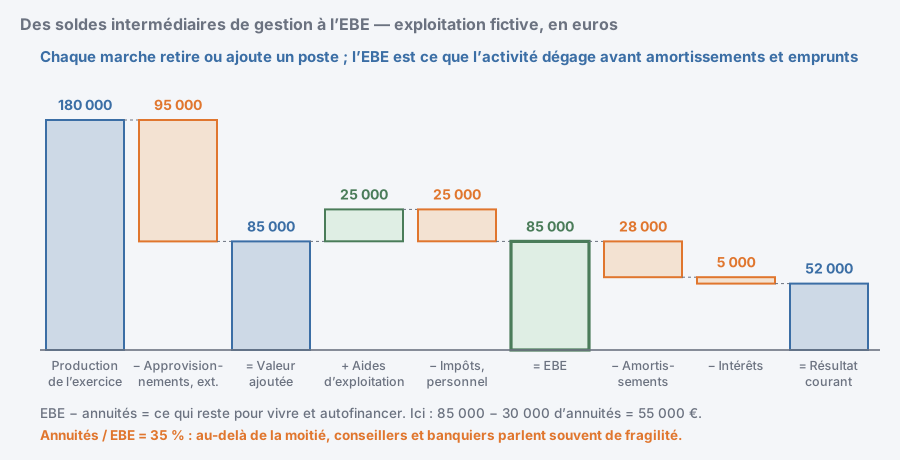
De la production de l’exercice à l’EBE puis au résultat courant, avec la part de l’EBE que prennent les annuités et ce qui reste pour vivre.
Données
À garder en tête
- Ce calcul suit la présentation des soldes intermédiaires de gestion. Votre centre de gestion peut regrouper certains postes autrement : comparez des résultats calculés de la même façon.
Résultats
Valeur ajoutée = production − approvisionnements − charges externes85 000€
EBE = valeur ajoutée + aides − impôts et taxes − personnel85 000€
Efficacité : EBE / (production + aides)41,5%
Résultat d’exploitation = EBE − amortissements57 000€
Résultat courant avant impôt = résultat d’exploitation − charges financières52 000€
Annuités / EBE35%
Disponible après annuités = EBE − annuités55 000€
Marge de sécurité = disponible − prélèvements privés31 000€ce qui reste pour autofinancer et faire face à un aléa
D'où viennent ces valeurs
- Soldes intermédiaires de gestionWikipédia — de la production au résultat
- Excédent brut d’exploitationWikipédia — définition
- Chambres d’agricultureRéférences technico-économiques régionales
Ne remplace pas une comptabilité : pas de TVA, pas de produits ou charges exceptionnels, pas d’impôt sur le résultat. Les montants sont ceux d’un exercice, saisis par vous.
La théorie, dans les cours
- Le compte de résultat et les soldes intermédiaires de gestionGestion technico-économique, financière et administrative
- Le bilan et la santé financièreGestion technico-économique, financière et administrative
- Investir et emprunterGestion technico-économique, financière et administrative
- Charges de structure, EBE, annuités et revenu disponibleGestion et économie de l'exploitation