Investir et emprunter
Calculer un amortissement linéaire et une annuité constante, évaluer la capacité de remboursement à partir de l'EBE et des prélèvements privés, et décider si un investissement est finançable.
Investir, une décision de chef d'entreprise
Un tracteur, un bâtiment, un tunnel, une salle de traite, un atelier de transformation : l'investissement engage l'exploitation pour dix ou vingt ans. La question n'est pas seulement « est-ce utile ? », mais « est-ce que l'exploitation peut le payer sans mettre en danger la famille et l'outil ? ». Pour y répondre, trois notions suffisent : l'amortissement, qui répartit le coût dans le temps dans la comptabilité ; l'annuité, qui dit ce que le prêt coûtera chaque année en trésorerie ; la capacité de remboursement, qui dit ce que l'exploitation peut supporter. Avant d'emprunter, pensez aussi aux alternatives : matériel d'occasion, CUMA, entraide, entreprise de travaux agricoles, location.
L'amortissement linéaire
L'amortissement constate l'usure d'un bien durable. En linéaire, le coût est réparti en parts égales sur la durée d'utilisation : dotation annuelle = valeur d'achat hors taxes ÷ durée. Un tracteur de 84 000 € HT amorti sur 7 ans donne 12 000 € de dotation par an ; un bâtiment de 150 000 € sur 20 ans, 7 500 € par an. Les durées usuelles varient selon les biens et sont fixées avec le comptable, en cohérence avec les usages admis par l'administration fiscale. La valeur nette comptable, qui figure au bilan, est le prix d'achat moins le cumul des amortissements : au bout de 3 ans, le tracteur vaut 84 000 − 36 000 = 48 000 € en comptabilité, même si sa valeur de revente réelle peut être différente.
L'annuité constante
La plupart des prêts agricoles se remboursent par annuités (ou mensualités) constantes : chaque échéance a le même montant, mais la part d'intérêts diminue et la part de capital augmente au fil du temps. La formule est : a = C × t ÷ (1 − (1 + t)^−n), où C est le capital emprunté, t le taux annuel (0,04 pour 4 %) et n le nombre d'années. Exemple : 60 000 € à 4 % sur 7 ans. (1,04)^−7 ≈ 0,760, donc 1 − 0,760 = 0,240. 60 000 × 0,04 = 2 400. a = 2 400 ÷ 0,240 ≈ 10 000 € par an (9 997 € précisément). Sur 7 ans, vous rembourserez environ 70 000 €, dont près de 10 000 € d'intérêts. Les tableaux d'amortissement fournis par la banque font ce calcul pour vous, mais savoir l'estimer permet de vérifier une offre et de comparer des durées.
La capacité de remboursement
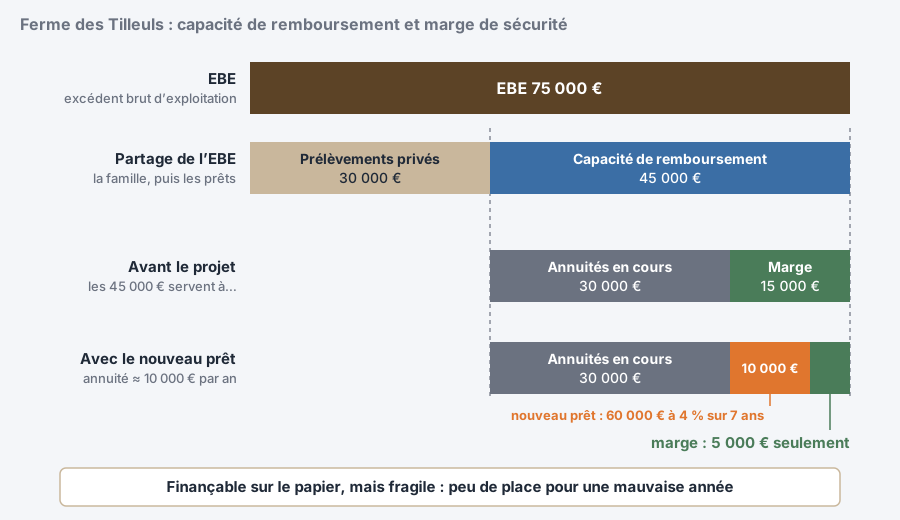
La capacité de remboursement est ce que l'exploitation peut consacrer chaque année aux annuités. On part de l'EBE et on retire les prélèvements privés, c'est-à-dire ce que la famille prélève pour vivre, ainsi que les cotisations sociales de l'exploitant si elles ne sont pas déjà déduites dans la présentation de votre EBE. Reprenez la ferme fictive des Tilleuls : EBE 75 000 €, prélèvements privés 30 000 €, capacité de remboursement 45 000 €. Annuités en cours : 30 000 €. Marge de sécurité : 15 000 €. Un nouveau prêt de 60 000 € sur 7 ans ajoute 10 000 € d'annuité : la marge tombe à 5 000 €, ce qui laisse peu de place pour une mauvaise année ou pour autofinancer quoi que ce soit. L'investissement est finançable sur le papier, mais fragile.
Rendre l'investissement plus sûr
Plusieurs leviers réduisent le risque. Allonger la durée du prêt baisse l'annuité, au prix de plus d'intérêts : c'est pertinent pour un bâtiment qui durera 25 ans, pas pour un matériel qui en durera 7. Faire coïncider la durée du prêt avec la durée de vie du bien est une règle saine. Apporter une part d'autofinancement diminue le capital emprunté. Choisir une échéance annuelle placée après la principale vente (la moisson, la vente des broutards) évite de tendre la trésorerie. Certains prêts peuvent prévoir un différé de remboursement au démarrage. Enfin, un investissement doit se justifier par un budget partiel : quel gain de temps, de rendement, de qualité ou de charges apporte-t-il ? Un tracteur neuf qui ne change rien au produit n'est qu'une charge de plus.
- amortissement linéaire = valeur HT ÷ durée ; c'est une charge sans sortie d'argent.
- Annuité constante : a = C × t ÷ (1 − (1 + t)^−n).
- Capacité de remboursement = EBE − prélèvements privés (− cotisations si elles ne sont pas dans l'EBE).
- Marge de sécurité = capacité de remboursement − annuités : elle doit rester confortable.
- Durée du prêt ≈ durée de vie du bien ; pensez CUMA, occasion ou entreprise de travaux avant d'acheter.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :