Coûts de production, marges et budget partiel
Calculer la marge brute d'un atelier et le coût de production d'un produit, déterminer un seuil de rentabilité et construire un budget partiel pour évaluer un changement de pratique.
Du global à l'atelier
Le compte de résultat donne une vision d'ensemble. Pour décider, il faut descendre au niveau de l'atelier : les brebis, le blé, les légumes, la transformation fromagère. Trois outils y servent. La marge brute compare les ateliers entre eux. Le coût de production dit combien coûte réellement un kilo, un litre ou un panier, en comptant tout. Le budget partiel évalue un changement précis sans refaire toute la comptabilité. Ces outils ne sont pas réservés au comptable : ce sont eux qui vous permettent de fixer un prix de vente, de choisir une orientation ou de répondre à un conseiller qui vous propose une nouvelle pratique.
La marge brute d'un atelier
Marge brute = produit de l'atelier − charges opérationnelles, c'est-à-dire celles qui varient avec la taille de l'atelier et disparaissent s'il s'arrête. Exemple fictif : un atelier de 300 brebis vend 7 000 kg de carcasse d'agneau à 8,50 €/kg, soit 59 500 €. On y ajoute les aides couplées à l'atelier, disons 7 000 €. Produit : 66 500 €. Charges opérationnelles (aliments achetés, frais vétérinaires, litière, frais d'identification, part des fourrages) : 25 200 €. Marge brute : 41 300 €, soit environ 138 € par brebis. Comparée aux références de votre groupe ou de votre région, elle dit si l'atelier est techniquement bien conduit ; elle ne dit pas s'il couvre la structure et le travail.
Le coût de production
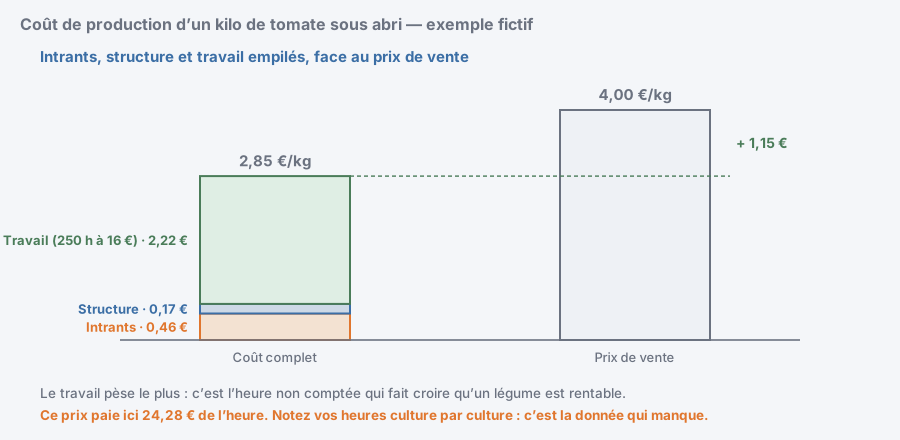
Le coût de production additionne toutes les charges affectées à un produit, puis les divise par la quantité produite. Reprenez les agneaux. Charges opérationnelles : 25 200 €, soit 3,60 €/kg. Charges de structure affectées à l'atelier (carburant, entretien, assurances, fermages des prairies, frais de gestion) : 21 000 €, soit 3 €/kg. Amortissements des bâtiments et du matériel de l'atelier : 7 000 €, soit 1 €/kg. Rémunération du travail de l'exploitant, fixée ici à 21 000 € pour l'atelier : 3 €/kg. Coût complet : 10,60 €/kg. En face, le produit est de 8,50 €/kg de vente + 1 €/kg d'aides = 9,50 €/kg. Toutes les charges payées sont couvertes, mais le travail n'est rémunéré qu'à hauteur de 13 300 € au lieu des 21 000 € visés. Le coût de production rend visible ce que la marge brute cache : votre propre travail.
Le seuil de rentabilité
Le seuil de rentabilité est le volume de ventes à partir duquel l'activité couvre toutes ses charges. On sépare les charges fixes, qui ne bougent pas avec le volume, des charges variables, qui suivent chaque unité vendue. Seuil (en unités) = charges fixes ÷ marge sur coût variable par unité. Exemple fictif : un maraîcher livre des paniers vendus 15 €. Chaque panier coûte 7 € en charges variables (semences et plants, emballage, carburant de livraison). Il dégage donc 8 € de marge sur coût variable. Les charges fixes de l'activité paniers, amortissements et rémunération visée comprise, sont de 12 000 € par an. Seuil : 12 000 ÷ 8 = 1 500 paniers par an, soit environ 30 par semaine sur 50 semaines. En dessous, l'activité perd de l'argent ; au-dessus, chaque panier supplémentaire rapporte 8 €.
Le budget partiel
Pour juger un changement, inutile de refaire toute la comptabilité : on ne chiffre que ce qui change. Côté gains : les charges évitées et les produits nouveaux. Côté pertes : les charges nouvelles et les produits perdus. Exemple fictif : un éleveur veut semer 5 ha de méteil (mélange céréales-protéagineux) pour nourrir ses brebis à la place d'un blé vendu et d'aliments achetés. Charges évitées : 9 000 € d'aliment concentré et 2 500 € de charges du blé (500 €/ha), soit 11 500 €. Produit perdu : la vente du blé, 7 500 € (1 500 €/ha). Charges nouvelles : 1 250 € de semences et de fertilisation pour le méteil. Solde : 11 500 − 7 500 − 1 250 = + 2 750 € par an. Ajoutez ensuite ce qui ne se chiffre pas : temps de travail, risque de rendement, autonomie protéique, moins de transport d'aliments.
Astuce
- marge brute = produit − charges opérationnelles, pour comparer les ateliers.
- Coût de production = toutes les charges, travail compris, ÷ quantité produite : il sert à fixer un prix.
- Seuil de rentabilité = charges fixes ÷ marge sur coût variable par unité.
- Budget partiel : charges évitées + produits nouveaux − charges nouvelles − produits perdus.
- La triple performance s'évalue aussi sur ce qui ne se chiffre pas : travail, autonomie, environnement.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :