Le budget de trésorerie
Distinguer résultat et trésorerie, construire une prévision de trésorerie mois par mois, anticiper les décalages de TVA et d'aides, et préparer un échange argumenté avec son banquier.
Bénéficiaire et pourtant à découvert
Beaucoup d'installations en difficulté ne manquent pas de résultat, elles manquent de trésorerie. Le résultat mesure l'enrichissement sur l'année ; la trésorerie, c'est l'argent disponible sur le compte à une date donnée. Un maraîcher peut dégager un bon résultat annuel et se retrouver à découvert en mars, quand il a acheté ses plants et payé ses tunnels alors que les premières ventes n'arrivent qu'en mai. Un éleveur allaitant vend l'essentiel de ses broutards à l'automne et doit vivre le reste de l'année sur ce qu'il a encaissé. Le budget de trésorerie sert à voir ces creux à l'avance, pour les financer calmement plutôt que dans l'urgence.
Ce qui sépare le résultat de la trésorerie
Plusieurs éléments font diverger les deux. Les amortissements sont des charges sans sortie d'argent : ils diminuent le résultat mais pas le compte. Le remboursement du capital des emprunts est une sortie d'argent sans être une charge. L'achat d'un matériel payé comptant vide la trésorerie mais n'apparaît dans le résultat qu'au fil des amortissements. Les stocks produits et non vendus comptent dans le résultat mais ne sont pas encore de l'argent. Les prélèvements privés sortent du compte sans être une charge de l'entreprise individuelle. Enfin, la TVA et les aides n'arrivent pas au moment où l'activité a lieu : ce sont les deux grands décalages de l'agriculture.
Les décalages de TVA et d'aides
Les aides découplées de la PAC sont généralement versées en deux temps : une avance à partir de la mi-octobre, puis le solde en fin d'année ou au début de l'année suivante. Le calendrier précis est fixé chaque campagne et peut glisser : ne comptez jamais sur une date sans l'avoir vérifiée auprès de la DDT ou de votre chambre d'agriculture. La TVA crée un autre décalage. Quand vous achetez, vous payez la TVA au fournisseur tout de suite ; vous la récupérez plus tard, selon votre régime, par imputation sur la TVA collectée sur vos ventes ou par un remboursement de crédit. L'année d'une grosse construction, le crédit de TVA peut représenter plusieurs milliers d'euros avancés pendant des mois. Demandez à votre comptable à quelles dates vous pouvez en obtenir le remboursement.
Construire la prévision mois par mois
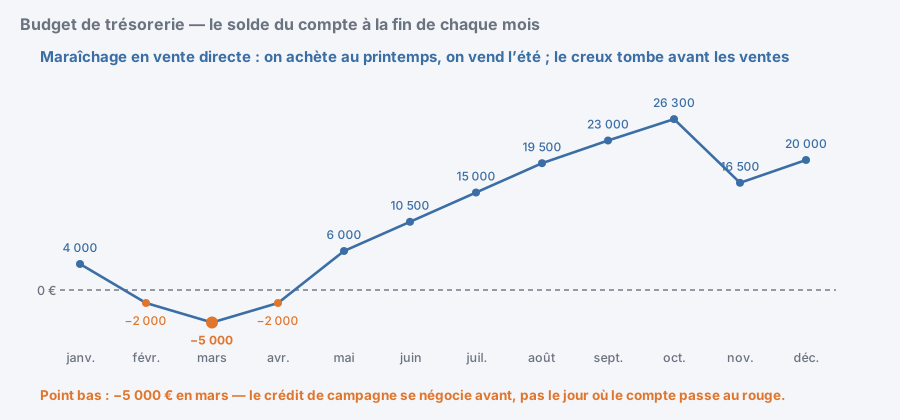
On part du solde de trésorerie du début de mois. On ajoute les encaissements prévus (ventes réellement payées, aides, remboursements de TVA, apports, nouveaux emprunts) et on retire les décaissements (achats, salaires, cotisations MSA, fermages, annuités, TVA à reverser, prélèvements privés). Le solde de fin de mois devient le solde de départ du mois suivant. Exemple fictif d'un maraîcher démarrant janvier avec 8 000 €. Janvier : + 3 000, − 7 000, solde 4 000 €. Février : + 3 000, − 9 000 (plants et semences), solde − 2 000 €. Mars : + 5 000, − 8 000, solde − 5 000 €. Avril : + 9 000, − 6 000, solde − 2 000 €. Mai : + 14 000, − 6 000, solde + 6 000 €. Le besoin maximal est de 5 000 € en mars : c'est ce qu'il faut financer, avec une marge.
Astuce
Le dialogue avec le banquier
Un banquier agricole préfère de loin un client qui annonce en novembre un besoin de 5 000 € pour mars à un client qui l'appelle un matin à découvert. Présentez-lui votre prévision, votre hypothèse de ventes et ce que vous ferez si elle ne se réalise pas. Les solutions classiques sont l'ouverture de crédit, une autorisation de découvert négociée à l'avance, un prêt court terme de campagne pour financer les intrants, ou un préfinancement des aides PAC, que plusieurs banques proposent. Chacune a un coût : comparez les taux et les frais. Un fonds de roulement solide, construit en laissant une part du résultat dans l'entreprise, reste la meilleure protection. Et un découvert qui dure toute l'année n'est plus un problème de trésorerie : c'est un problème de rentabilité ou de financement de l'investissement.
- résultat = enrichissement de l'année ; trésorerie = argent disponible à une date.
- Amortissements, remboursement du capital, stocks, investissements, prélèvements, TVA et aides les font diverger.
- Solde de fin de mois = solde de début + encaissements − décaissements.
- Repérez le mois le plus bas : c'est votre besoin à financer, à négocier avant, pas pendant.
- Les dates de versement des aides et de remboursement de TVA se vérifient chaque année.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :