Fiscalité, TVA et protection sociale
Distinguer le micro-BA et le régime réel d'imposition du bénéfice agricole, expliquer le fonctionnement de la TVA agricole et de son remboursement, décrire le calcul des cotisations MSA et choisir un statut pour le conjoint.
Trois administrations, trois logiques
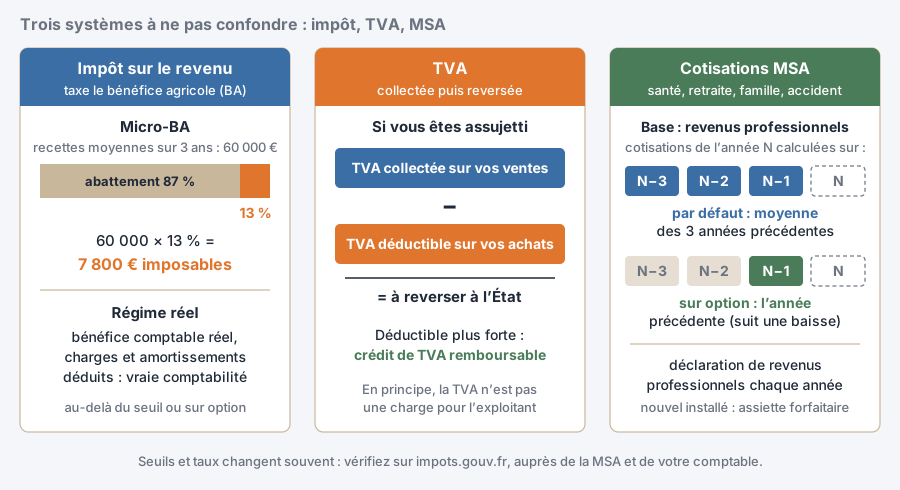
Un exploitant a affaire à trois systèmes qui se ressemblent mais ne se confondent pas. L'impôt sur le revenu taxe le bénéfice agricole, le BA. La TVA est un impôt sur la consommation que l'exploitant collecte et reverse, sans qu'elle soit en principe une charge pour lui. Les cotisations sociales, versées à la MSA, financent sa santé, sa retraite, ses prestations familiales et sa couverture accident. Les seuils, les taux et les montants de ces trois systèmes changent régulièrement, souvent chaque année avec la loi de finances. Cette leçon vous donne les principes ; les chiffres de l'année se vérifient sur impots.gouv.fr, sur le site de la MSA et auprès de votre comptable ou du point accueil installation.
Le micro-BA
Le micro-BA est le régime simplifié des petites exploitations. Le bénéfice imposable n'est pas calculé à partir de vos charges réelles : on part de la moyenne des recettes des trois dernières années et on applique un abattement forfaitaire de 87 %, censé représenter les charges. Exemple : des recettes moyennes de 60 000 € donnent un bénéfice imposable de 60 000 × 13 % = 7 800 €. Les obligations comptables sont réduites à un suivi des recettes et des achats. Le régime s'applique tant que la moyenne des recettes reste sous un seuil fixé par la loi ; ce seuil est relevé tous les trois ans : 120 000 € de moyenne triennale pour 2024 et 2025, 129 200 € pour 2026 à 2028 (loi de finances pour 2026), à vérifier à chaque nouvelle période. Attention : si vos charges réelles dépassent 87 % de vos recettes, par exemple l'année d'un gros investissement, le micro-BA vous fait payer un impôt sur un bénéfice que vous n'avez pas fait.
Le régime réel
Au-delà du seuil, ou sur option, l'exploitant passe au régime réel, simplifié ou normal selon le niveau de recettes. Le bénéfice est alors le résultat comptable réel, charges et amortissements déduits, ce qui impose une vraie comptabilité, en général tenue par un centre de gestion ou un expert-comptable. Le régime réel ouvre des outils propres à l'agriculture : la déduction pour épargne de précaution, qui permet de mettre de côté une partie du bénéfice d'une bonne année pour une année difficile, le lissage du revenu sur plusieurs années, ou encore des mesures en faveur des jeunes agriculteurs. Leurs conditions et plafonds évoluent : ne les utilisez jamais sans l'avis de votre comptable. Le choix entre micro-BA et réel se simule sur trois à cinq ans, pas sur une seule année.
La TVA agricole
Quand vous êtes assujetti, vous facturez la TVA sur vos ventes (TVA collectée) et vous payez la TVA sur vos achats (TVA déductible). Vous reversez à l'État la différence ; si la TVA déductible dépasse la TVA collectée, vous avez un crédit de TVA, remboursable dans les conditions de votre régime. Les exploitants relèvent en général du régime simplifié de l'agriculture, qui repose sur une déclaration annuelle avec des acomptes. Il devient obligatoire au-delà d'un seuil de recettes (de l'ordre de 46 000 € en moyenne sur deux années, à vérifier) ; en dessous, on peut rester au remboursement forfaitaire agricole, ou opter pour l'assujettissement. Opter est souvent intéressant l'année d'un investissement important, pour récupérer la TVA payée. Les produits agricoles relèvent de taux réduits différents selon leur nature : votre comptable vous dira lesquels s'appliquent à vos ventes.
Les cotisations MSA
Le chef d'exploitation est affilié à la MSA comme non-salarié agricole, dès que son activité dépasse un seuil d'importance défini par la surface, le temps de travail ou les revenus ; en dessous, il peut être cotisant de solidarité. Ses cotisations sont calculées sur ses revenus professionnels : par défaut, la moyenne des trois années précédentes, ou, sur option, les revenus de l'année précédente, ce qui suit mieux une baisse. Chaque année, vous faites une déclaration de revenus professionnels à la MSA. Certaines cotisations ont une assiette minimale, due même quand le revenu est faible. Les nouveaux installés cotisent d'abord sur une assiette forfaitaire, et les jeunes agriculteurs peuvent bénéficier d'une exonération partielle et dégressive les premières années. Les taux changent : demandez une simulation à votre caisse MSA avant de vous installer.
Le statut du conjoint
Un conjoint, partenaire de PACS ou concubin qui travaille régulièrement sur l'exploitation doit avoir un statut : c'est une obligation, et une protection. Trois choix principaux. Conjoint collaborateur : il cotise et acquiert des droits propres, notamment pour la retraite, sans être rémunéré ; ce statut est désormais limité dans le temps, à cinq ans au total depuis le 1er janvier 2022 : qui l'avait déjà à cette date doit en changer au plus tard le 31 décembre 2026, sauf s'il atteint 67 ans avant 2032. Conjoint salarié : il a un contrat de travail, un salaire et la protection d'un salarié. Associé : il entre dans la société (EARL, GAEC, SCEA) et devient coexploitant. Sans statut, le conjoint n'a aucun droit propre à la retraite pour ce travail et se retrouve démuni en cas de séparation ou de décès.
- micro-BA : bénéfice = recettes moyennes sur trois ans × 13 % (abattement de 87 %) ; seuil revu tous les trois ans.
- Réel : bénéfice comptable réel, outils de lissage et d'épargne de précaution, comptabilité obligatoire.
- TVA : collectée − déductible ; un crédit est remboursable ; l'option se raisonne l'année d'un investissement.
- MSA : cotisations sur les revenus professionnels, moyenne triennale ou option annuelle.
- Le conjoint qui travaille doit avoir un statut : collaborateur, salarié ou associé.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :