Le compte de résultat et les soldes intermédiaires de gestion
Lire un compte de résultat agricole, distinguer produits et charges, calculer la valeur ajoutée, l'excédent brut d'exploitation et le résultat courant, puis interpréter ces soldes pour décider.
Pourquoi un chef d'entreprise lit son compte de résultat
Chaque année, votre comptable ou votre centre de gestion vous remet une liasse de chiffres. Vous n'avez pas à la produire, mais vous devez savoir la lire : c'est elle que votre banquier ouvrira avant de vous prêter, et c'est elle qui vous dira si votre système tient debout. Le compte de résultat raconte une année d'activité, du 1er janvier au 31 décembre ou sur l'exercice choisi (beaucoup d'exploitations clôturent au 30 juin ou au 30 septembre, après la récolte). D'un côté les produits, ce que l'entreprise a créé ou gagné ; de l'autre les charges, ce qu'elle a consommé. La différence est le résultat. Mais un seul chiffre final cache tout : les soldes intermédiaires de gestion, ou SIG, découpent le chemin en étapes pour voir où se crée et où se perd la richesse.
Les produits et les charges
Les produits regroupent les ventes (céréales, animaux, lait, légumes, fromages), la variation des stocks (des animaux ou du grain produits mais pas encore vendus), l'autoconsommation, les travaux réalisés pour des tiers et les aides. Les charges se classent en achats consommés (semences, engrais, aliments, carburant), services extérieurs (fermages, entretien, assurances, travaux par tiers, honoraires), impôts et taxes (foncier, par exemple), charges de personnel (salaires et cotisations), dotations aux amortissements (l'usure du matériel et des bâtiments, qui fait l'objet d'une leçon plus loin) et charges financières (les intérêts des emprunts). Attention : le remboursement du capital d'un emprunt n'est pas une charge. Il n'apparaît pas dans le compte de résultat, seulement dans la trésorerie.
La cascade des soldes
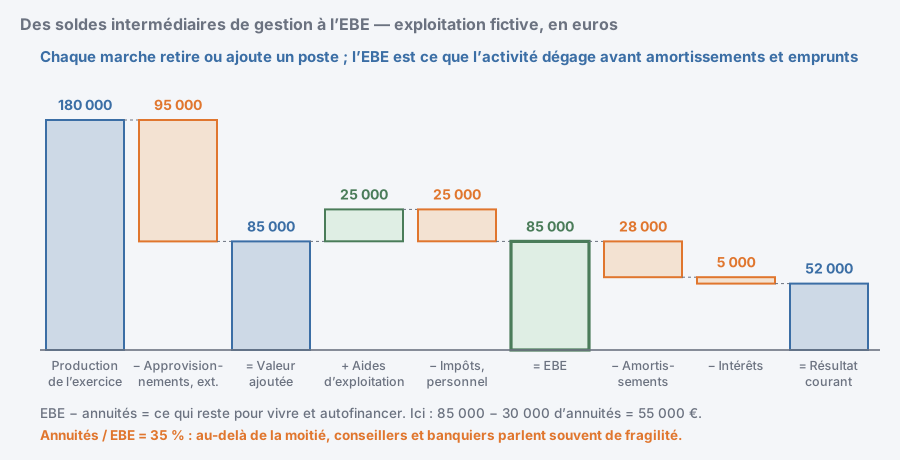
La production de l'exercice additionne les ventes, la variation de stocks et l'autoconsommation. On lui retire les consommations intermédiaires, c'est-à-dire tout ce qui est acheté à des tiers pour produire (achats et services extérieurs, fermages compris) : on obtient la valeur ajoutée, la richesse réellement créée par l'exploitation. On ajoute ensuite les subventions d'exploitation, dont les aides de la PAC, et on retire les impôts et taxes et les charges de personnel : c'est l'excédent brut d'exploitation, l'EBE. En retirant les dotations aux amortissements, on arrive au résultat d'exploitation. En retirant enfin les charges financières et en ajoutant les produits financiers, on obtient le résultat courant. Les présentations varient un peu d'un centre de gestion à l'autre, notamment sur la place des cotisations sociales de l'exploitant : regardez toujours la légende du document.
Un exemple à lire : la ferme des Tilleuls
Exemple fictif : une exploitation individuelle de 90 ha en polyculture-élevage ovin, un seul exploitant et un salarié saisonnier. Ventes et variation de stocks : production de l'exercice de 185 000 €. Consommations intermédiaires : 120 000 €. Valeur ajoutée : 185 000 − 120 000 = 65 000 €. Aides PAC et autres subventions d'exploitation : 30 000 €. Impôts et taxes : 3 000 €. Charges de personnel, cotisations de l'exploitant comprises dans cette présentation : 17 000 €. EBE : 65 000 + 30 000 − 3 000 − 17 000 = 75 000 €. Dotations aux amortissements : 32 000 €, d'où un résultat d'exploitation de 43 000 €. Intérêts d'emprunts : 5 000 €, d'où un résultat courant de 38 000 €. Remarquez déjà une chose : sans les 30 000 € d'aides, l'EBE tomberait à 45 000 €. La dépendance aux aides est un indicateur à suivre.
L'EBE, le chiffre que regarde le banquier
L'EBE mesure ce que l'activité dégage avant la politique d'investissement et de financement. Dans une entreprise individuelle, l'exploitant ne se verse pas de salaire : l'EBE doit donc payer, dans l'ordre, les annuités d'emprunt (capital et intérêts), les prélèvements privés pour vivre, et laisser une marge pour autofinancer les investissements ou constituer une épargne de précaution. À la ferme des Tilleuls, 75 000 € d'EBE face à 30 000 € d'annuités et 30 000 € de prélèvements laissent 15 000 € de marge de sécurité. Un ratio courant est l'EBE rapporté au produit total (production plus aides) : ici 75 000 ÷ 215 000, soit environ 35 %. Comparez-le aux références de votre type de production publiées par les chambres d'agriculture ou les centres de gestion plutôt qu'à un chiffre universel.
Astuce
- production − consommations intermédiaires = valeur ajoutée.
- Valeur ajoutée + subventions − impôts et taxes − charges de personnel = EBE.
- EBE − amortissements = résultat d'exploitation ; − charges financières = résultat courant.
- Le remboursement du capital n'est pas une charge ; l'amortissement en est une, sans sortie d'argent.
- Lisez toujours la légende : chaque centre de gestion a sa présentation.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :