Le bilan et la santé financière
Lire un bilan agricole simplifié, distinguer actif, passif et capitaux propres, calculer le fonds de roulement, le besoin en fonds de roulement, l'autonomie financière et le ratio annuités sur EBE, et en tirer un diagnostic.
Une photo à une date donnée
Le compte de résultat est un film de l'année ; le bilan est une photo prise le jour de la clôture. Il dit ce que possède l'entreprise et comment elle l'a financé. À gauche, l'actif : les biens et les droits. À droite, le passif : les ressources qui ont permis de les acquérir. Les deux colonnes sont toujours égales, car tout bien a été payé par quelqu'un, l'exploitant ou un prêteur. Pour un porteur de projet, le bilan d'une ferme à reprendre est un document clé : il montre si l'outil est usé ou récent, si l'exploitation est endettée, et si elle a de quoi passer une mauvaise année.
L'actif : ce que l'exploitation possède
En haut de l'actif, l'actif immobilisé : ce qui sert durablement. Le foncier s'il est en propriété, les bâtiments, le matériel, les plantations pérennes (vergers, vignes), le cheptel reproducteur (vaches, brebis, truies), les parts sociales de coopérative ou de CUMA. Ces biens figurent pour leur valeur nette, c'est-à-dire leur prix d'achat moins les amortissements déjà pratiqués. En bas, l'actif circulant : ce qui tourne dans l'année. Les stocks (fourrages, grains, animaux à l'engraissement, approvisionnements), les créances (ce que les clients, la coopérative ou l'administration vous doivent, comme un crédit de TVA ou une aide pas encore versée) et la trésorerie, c'est-à-dire l'argent sur les comptes.
Le passif : qui a financé
En haut du passif, les capitaux propres : l'apport de l'exploitant ou des associés, les résultats laissés dans l'entreprise au fil des ans, et certaines subventions d'investissement. Ce sont les ressources qui n'ont pas à être remboursées à un tiers. Viennent ensuite les dettes à long et moyen terme, principalement les emprunts bancaires pour le foncier, les bâtiments et le matériel. En bas, les dettes à court terme : fournisseurs non encore payés, cotisations MSA à régler, ouverture de crédit, prêts de trésorerie. Sur une exploitation individuelle, la frontière entre ce qui est professionnel et ce qui est privé passe par le compte de l'exploitant : ses prélèvements personnels diminuent les capitaux propres.
L'exemple de la ferme des Tilleuls
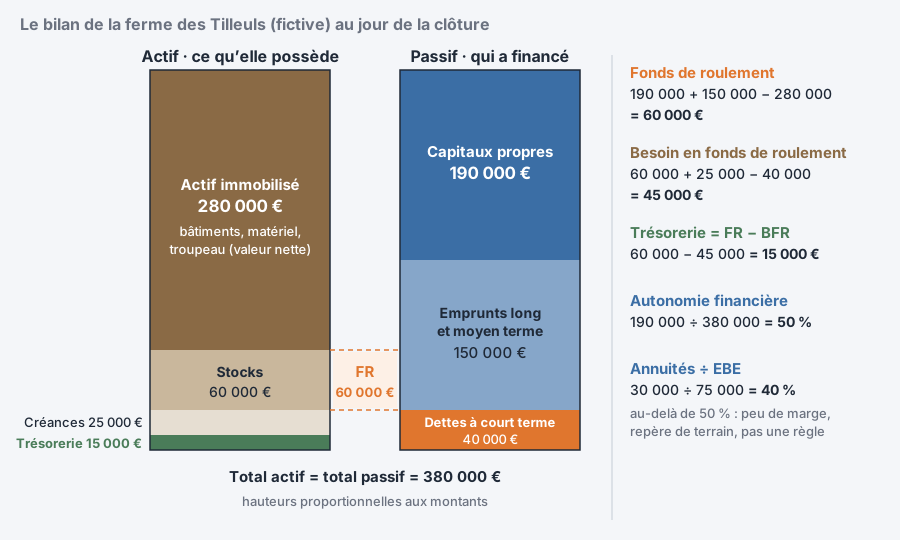
Reprenons l'exploitation fictive de la leçon précédente au jour de la clôture. Actif immobilisé net : 280 000 € (bâtiments, matériel, troupeau ; les terres sont en fermage). Stocks : 60 000 €. Créances : 25 000 €. Trésorerie : 15 000 €. Total de l'actif : 380 000 €. Au passif : capitaux propres 190 000 €, emprunts à long et moyen terme 150 000 €, dettes à court terme 40 000 €. Total : 380 000 €, l'égalité est respectée. Ces chiffres ne veulent rien dire isolément. Ils prennent du sens quand on les combine en quelques indicateurs d'équilibre, que vous retrouverez dans tous les dossiers bancaires et dans les études d'installation.
Fonds de roulement et besoin en fonds de roulement
Le fonds de roulement, c'est ce qui reste des ressources durables (capitaux propres + emprunts à long et moyen terme) une fois l'actif immobilisé financé : 190 000 + 150 000 − 280 000 = 60 000 €. Il doit être positif : un bien durable doit être financé par une ressource durable, pas par un découvert. Le besoin en fonds de roulement mesure l'argent immobilisé dans le cycle de production : stocks + créances − dettes à court terme d'exploitation, soit 60 000 + 25 000 − 40 000 = 45 000 €. Il est élevé en élevage allaitant ou en viticulture, où l'on porte des animaux ou du vin pendant des mois avant de vendre. La trésorerie nette est la différence : fonds de roulement − besoin en fonds de roulement = 15 000 €, et on retrouve bien le montant du compte en banque.
Les ratios de solidité
L'autonomie financière rapporte les capitaux propres au total du passif : 190 000 ÷ 380 000 = 50 %. La moitié de l'outil appartient à l'exploitant, le reste aux prêteurs. Son complément, le taux d'endettement, est ici de 50 %. En phase d'installation, il est normal qu'il soit élevé ; il doit ensuite baisser au fil des remboursements. Le ratio le plus regardé par les banques reste les annuités rapportées à l'EBE : 30 000 ÷ 75 000 = 40 %. Au-delà de 50 %, beaucoup de conseillers considèrent qu'il reste peu de marge pour vivre et pour encaisser un aléa ; ce repère est une habitude de terrain, pas une règle, et il dépend du niveau de prélèvements privés et de la production.
- actif = ce que l'exploitation possède ; passif = qui l'a financé ; les deux sont égaux.
- Fonds de roulement = capitaux propres + dettes à long et moyen terme − actif immobilisé : il doit être positif.
- Besoin en fonds de roulement = stocks + créances − dettes à court terme d'exploitation.
- Trésorerie = fonds de roulement − besoin en fonds de roulement.
- Autonomie financière = capitaux propres ÷ total du passif ; annuités ÷ EBE : le ratio du banquier.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :