Valoriser les produits et mesurer la rentabilité
Comparer les débouchés des agneaux, du lait livré et du fromage fermier, repérer les démarches sanitaires de la transformation à la ferme et calculer une marge brute par brebis ou par chèvre.
Choisir ses débouchés
Un atelier ovin ou caprin peut vendre en filière longue ou en circuit court, et souvent les deux. En filière longue, vous vendez vos agneaux à une organisation de producteurs ou à un négociant, et vous livrez votre lait à une laiterie ou à une coopérative : moins de travail commercial, mais un prix sur lequel vous avez peu de prise. En circuit court, vous vendez vous-même, en caissettes de viande, en fromages, au marché, à la ferme, à des magasins de producteurs ou à des restaurants : plus de valeur ajoutée, mais plus de travail, d'investissements et d'obligations sanitaires. Des signes de qualité, comme les appellations d'origine protégées ou les labels, peuvent aussi mieux valoriser votre production, à condition d'en respecter le cahier des charges.
Vendre des agneaux
L'agneau se vend au poids de carcasse, en ordre de grandeur autour de 16 à 20 kg selon les types, et son prix dépend de sa conformation et de son état d'engraissement, classés à l'abattoir. Le prix varie aussi selon la saison, avec des périodes de forte demande comme Pâques : c'est pourquoi le calendrier de reproduction se raisonne avec le débouché. En vente directe, l'agneau est obligatoirement abattu en abattoir ; la découpe et la mise en caissettes se font dans un atelier dont le statut sanitaire est à vérifier avec la DDecPP. Comptez le coût de l'abattage, de la découpe, des emballages, du transport et le temps passé à vendre avant de fixer votre prix.
Livrer du lait
Le lait de brebis ou de chèvre livré est payé au volume, avec un prix de base ajusté selon sa composition, taux de matière grasse et taux de matière protéique, et selon sa qualité sanitaire, comme le nombre de cellules ou de germes. Le prix peut aussi varier selon la saison de livraison. Lisez attentivement le contrat qui vous lie à la laiterie : volumes, prix, durée, conditions de sortie. Livrer du lait simplifie le travail, puisque la collecte et la transformation ne sont pas à votre charge, mais vous rend dépendant d'un seul acheteur : renseignez-vous sur la santé de la laiterie et sur les possibilités de collecte dans votre secteur avant de vous installer.
Transformer à la ferme : le fromage fermier
La mention « fermier » est encadrée par le décret n° 2007-628 du 27 avril 2007 relatif aux fromages : elle est réservée à un fromage fabriqué selon les techniques traditionnelles par un producteur agricole qui ne transforme que le lait de sa propre exploitation, sur le lieu de celle-ci. Fabriquer du fromage, c'est manipuler une denrée sensible, souvent au lait cru : vous êtes responsable de la sécurité de ce que vous vendez. Appuyez-vous sur le guide de bonnes pratiques d'hygiène de la filière, formez-vous, faites réaliser les autocontrôles et analyses prévus, et concevez la fromagerie avec un circuit propre, du lait au fromage emballé. La chambre d'agriculture et les associations de producteurs fermiers de votre région peuvent vous accompagner.
Déclaration, dérogation ou agrément
Votre statut sanitaire dépend de vos clients. Si vous vendez uniquement au consommateur final, à la ferme ou au marché, vous déclarez votre activité à la DDecPP, la direction départementale chargée de la protection des populations, avec le formulaire Cerfa 13984. Si vous vendez aussi à des commerces de détail, fromagerie ou restaurant, vous pouvez sous conditions déclarer une dérogation à l'agrément avec le Cerfa 13982, une déclaration à mettre à jour si votre activité change, sans renouvellement annuel depuis 2012 : commerces situés à moins de 80 km en règle générale, et quantités limitées ; pour les produits laitiers, les services de l'État indiquent par exemple 250 kg par semaine si ces ventes représentent moins de 30 % de votre production, 100 kg au-delà. Au-delà de ces limites, ou pour vendre à des grossistes, il faut l'agrément sanitaire. Ces seuils sont fixés par l'arrêté du 8 juin 2006 modifié et peuvent évoluer : vérifiez votre situation auprès de votre DDecPP avant d'investir.
Calculer une marge brute
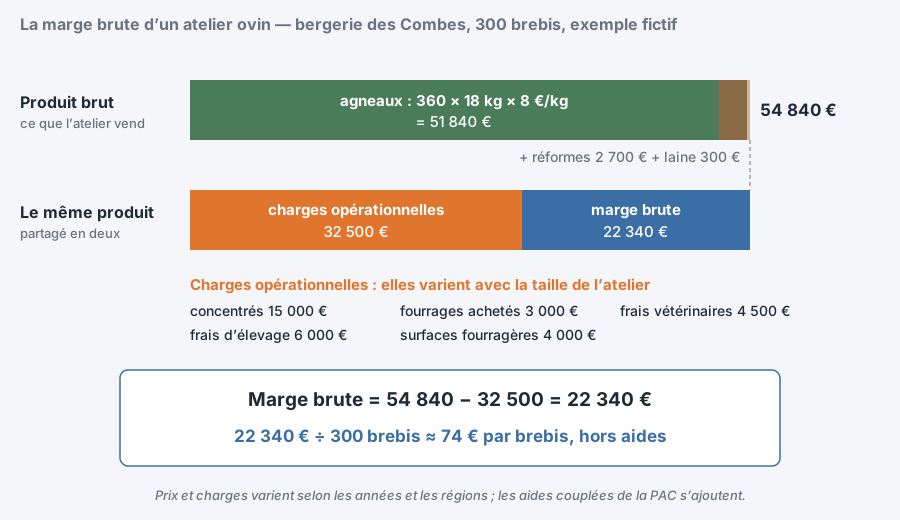
La marge brute d'un atelier est égale à son produit brut moins ses charges opérationnelles. Le produit brut regroupe les ventes d'animaux, de lait ou de fromages, les animaux de réforme, la laine, et la variation d'inventaire du troupeau. Les charges opérationnelles sont celles qui varient avec la taille de l'atelier : aliments et fourrages achetés, frais vétérinaires, frais d'élevage comme la tonte ou l'identification, charges des surfaces fourragères. On la divise par le nombre de brebis ou de chèvres pour se comparer. Exemple fictif : la bergerie des Combes, 300 brebis, vend 360 agneaux de 18 kg de carcasse à 8 € le kilo, soit 360 × 18 × 8 = 51 840 €, plus 2 700 € de réformes et 300 € de laine : produit de 54 840 €. Charges opérationnelles : 15 000 € de concentrés, 3 000 € de fourrages achetés, 4 500 € de frais vétérinaires, 6 000 € de frais d'élevage, 4 000 € pour les surfaces fourragères, soit 32 500 €. Marge brute : 54 840 − 32 500 = 22 340 €, soit environ 74 € par brebis, hors aides. Les aides couplées ovines et caprines de la PAC s'y ajoutent : vérifiez leurs montants et conditions de l'année auprès de la DDT.
Astuce
- filière longue et circuit court ne demandent ni le même travail, ni les mêmes investissements, ni les mêmes obligations.
- La mention « fermier » est réservée au fromage fait sur la ferme avec le seul lait de l'exploitation.
- Vente au consommateur final : déclaration à la DDecPP ; commerces de détail : dérogation sous conditions ; au-delà : agrément sanitaire ; vérifiez les seuils auprès de la DDecPP.
- Marge brute = produit brut − charges opérationnelles, à diviser par le nombre de femelles et à rapporter aux heures de travail.
- Les exemples de cette leçon sont fictifs : prix et charges varient selon les années et les régions.
Pour aller plus loin
Vous êtes élève ? Testez-vous sur ce chapitre
6 questions corrigées, chacune avec son explication. Les trois premières se font tout de suite, sans compte ; la suite, avec une classe abonnée ou un compte personnel.
Faire les 3 premières questionsVotre classe ne l’utilise pas ? Avec un établissement abonné, tout s’ouvre et votre formateur voit où chacun en est. Envoyez-lui ce cours :